
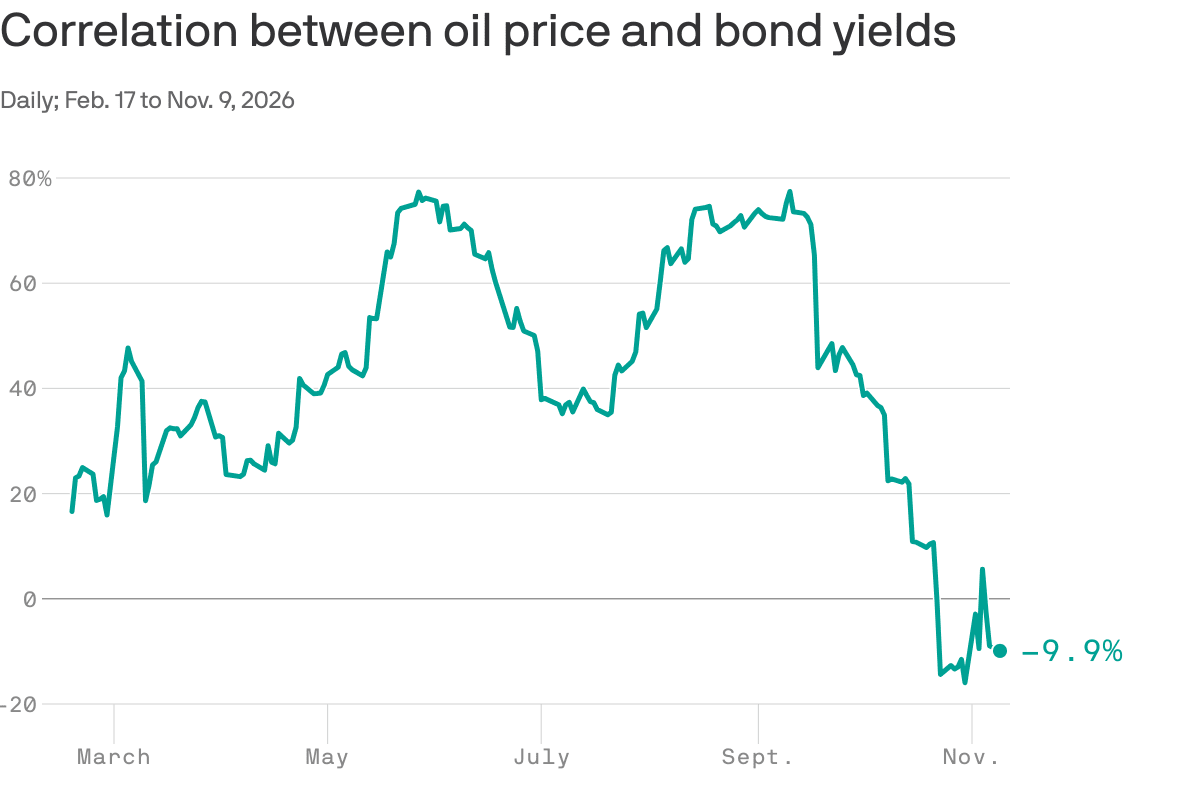
Për pjesën më të madhe të këtij viti, në çdo ditë të caktuar, mund të shikonit çmimin e naftës dhe të gjenit saktësisht se çfarë kishte ndodhur me yield-et e obligacioneve. Gjatë javëve të fundit, kjo korrelacion është avulluar.
Pse ka rëndësi: Është një shenjë se rreziqet e rritjes mund të jenë duke zëvendësuar shqetësimet për inflacionin si shqetësimi kryesor ekonomik.
Gjendja e lojës: Nuk është e qartë nëse një goditje e furnizimit me energji duhet të ndikojë më shumë te inflacioni apo te rritja.
Nga një anë, karburanti më i shtrenjtë mund të përhapet te çmimet për gjithçka tjetër. Nga ana tjetër, energjia më e shtrenjtë vepron si një taksë për konsumatorët dhe bizneset që e konsumojnë atë.
Që nga sulmi ndaj Iranit në fund të shkurtit, tregjet e kanë trajtuar shqetësimin e parë si dinamikën qendrore në ekonominë globale.
Vështrim më i afërt: Si i tillë, në ditët kur e ardhmja e naftës tregonte çmime më të larta, obligacionet pothuajse gjithmonë shiteshin dhe yield-et e tyre — të cilat lëvizin në drejtim të kundërt nga çmimet e tyre — rriteshin.
Tregtarët po llogarisnin në një botë ku inflacioni është më i lartë për më gjatë, dhe bankat qendrore reagojnë duke rritur normat më shumë — dhe duke vënë bast, në mënyrë implicite, se rritja do të rezultonte rezistente pavarësisht erës kundër të çmimeve të energjisë.
Për 30 ditët tregtare të mbyllura më 10 shtator, korrelacioni midis lëvizjes njëditore në papërpunuarën West Texas Intermediate dhe yield-it të Thesarit amerikan 10-vjeçar arriti në 77% marramendëse.
The Financial Times vuri në dukje në fund të shtatorit se korrelacioni ishte më i larti që kishte qenë që nga Lufta e Gjirit Persik në fillim të viteve 1990.
Po, por: Tani, ky korrelacion është shemur — dhe është rreth minus 10% gjatë 30 ditëve të fundit tregtare. Me fjalë të tjera, në ditët kur nafta rritet, ka më shumë gjasa që yield-et e obligacioneve të bien.
Në prapaskenë: Ndoshta nuk është rastësi që ky ndryshim ka ndodhur në të njëjtën kohë kur janë shfaqur të çara në tregun e borxhit që po financon zhvillimin e inteligjencës artificiale.
Për sa kohë që hovi i inteligjencës artificiale dhe qendrave të të dhënave po ecë përpara, duke u dukur i papërshkueshëm nga goditjet e çmimeve të energjisë ose frika e flluskës, ndikimi inflacionar i çmimeve më të larta të naftës dominoi pamjen ekonomike.
Por me këtë sektor që po lëkundet, ekonomia mund të jetë më e ndjeshme ndaj një ngadalësimi të rritjes pasi çmimet më të larta për benzinën, karburantin naftë dhe produkte të tjera energjetike rëndojnë mbi aktivitetin.
Dhe kjo po i jep Rezervës Federale më shumë hapësirë për të shmangur rritjet e normave.
Vlen të theksohet: Ky përmbysje e marrëdhënies është qartë në mendjen e udhëheqjes së Fed-it, edhe nëse ata nuk janë gati të nxjerrin përfudime të forta rreth implikimeve të tij.
Në konferencën e tij për shtyp dy javë më parë, kryetari Kevin Warsh tregoi për "një korrelacion të qëndrueshëm" midis çmimeve të naftës dhe normave të interesit për pjesën më të madhe të këtij viti, dhe ndërsa vuri në dukje se ai nuk është autor i një buletini të Wall Street, ai megjithatë mendoi për marrëdhënien në një farë gjatësie.
Çfarë po thonë ata: "Ky korrelacion ka qenë mjaft i fortë, deri kohët e fundit ku keni parë çmimet e naftës të vazhdojnë të lëvizin lart, kryesisht për shkak të ngjarjeve gjeopolitike," tha ai. "Por çfarë ka ndodhur? Normat e interesit kanë rënë poshtë."
"Në masën që çmimet e naftës do të lëviznin më poshtë, përsëri, ndoshta për shkak të ngjarjeve gjeopolitike, kjo është diçka që ne do të duhet ta interogojmë. Cilat janë efektet mbi mandatin e dyfishtë të Fed-it? Cilat janë efektet mbi çmimet e tregut financiar, dhe çfarë do të bëjmë ne për këtë?"
"Por kjo është një hipotezë, dhe në fakt, nëse shikojmë çmimet e tregut financiar, çmimet e së ardhmes për naftën, ato janë rritur gjatë disa javëve të fundit, dhe nuk mund të mos e vë re edhe këtë.”
Përfundimi: Nëse ky ndryshim i regjimit makro vazhdon, kjo sugjeron se Fed ka më shumë liri veprimi për të lëvizur me kujdes për rritje të mëtejshme të normave, pavarësisht se çfarë ndodh në ngushticën e Hormuzit.


